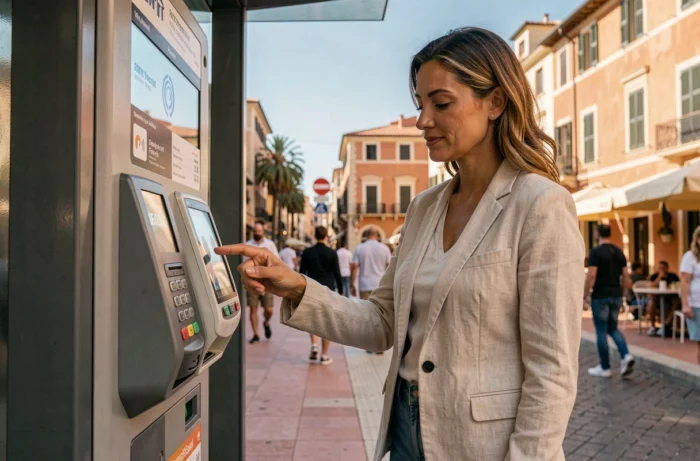
Nice diente bereits 2010 mit dem von mehreren Banken und Telekommunikationsanbietern getragenen Projekt Cityzi als nationales Testfeld für kontaktloses Bezahlen. Mehr als ein Jahrzehnt später integriert die Stadt weiterhin EMV-Terminals in ihre Verkehrs-, Park- und Handelsinfrastruktur.
Kontaktloses Bezahlen in Nizza beschränkt sich nicht auf eine schnelle Geste an der Kasse: Je nach verwendetem Medium – physische Karte, Smartphone oder Smartwatch – kommen unterschiedliche technische Abläufe zum Einsatz, mit variierenden Limits und Authentifizierungsverfahren.
Physische Karte, Smartphone, Smartwatch: drei unterschiedliche Zahlungsabläufe in Nizza
Kontaktloses Bezahlen als eine einzige Technologie zu betrachten, ist irreführend. In Nizza durchläuft jemand, der einen Einkauf bezahlt, indem er seine Bankkarte an ein EMV-Terminal hält, einen anderen Ablauf als jemand, der mit seinem Smartphone über die App Lignes d’Azur einen Fahrschein entwertet.
Für physische kontaktlose Bankkarten gilt weiterhin ein Limit von 50 Euro pro Transaktion. Bei höheren Beträgen fordert das Terminal dazu auf, die Karte einzustecken und die PIN einzugeben. Mobile Wallets (Apple Pay, Google Pay, Samsung Pay) können dieses Limit überschreiten, da die biometrische Authentifizierung per Fingerabdruck oder Gesichtserkennung die PIN ersetzt. Je nach verwendetem Medium unterscheidet sich dadurch die tatsächliche Reichweite des kontaktlosen Bezahlens.
Im öffentlichen Nahverkehr ermöglicht Lignes d’Azur unter Android den Kauf und die Entwertung von Fahrscheinen direkt über die App. Auf dem iPhone dient die App dazu, eine physische kontaktlose Karte aufzuladen, nicht aber dazu, einen Fahrschein allein mit dem Smartphone zu entwerten. Außerdem akzeptieren die EMV-Terminals in Nizza in den Bussen keine Bankkarten an Bord: Die Fahrer verfügen über kein Zahlungsterminal. Der Kauf erfolgt an Automaten oder online.
Diese unterschiedlichen Abläufe erklären, warum Touristen, die kontaktloses Bezahlen mit ihrer Bankkarte aus der Heimat gewohnt sind, vor einem Entwerter in Nizza stehen können, der nur die lokale Fahrkarte akzeptiert.
PIN-Abfrage und EMV-Sicherheit: Was tatsächlich am Terminal passiert
Der EMV-Standard beschränkt sich nicht darauf, eine Zahlung zu autorisieren. Er regelt auch, wann das Terminal eine zusätzliche Überprüfung verlangt. Die PIN-Abfrage erfolgt nicht zufällig: Sie ergibt sich aus einer Berechnung, die den Transaktionsbetrag, die Summe der vorherigen kontaktlosen Einkäufe und die von der kartenausgebenden Bank festgelegten Parameter berücksichtigt.
Konkret kann ein Terminal auch bei Beträgen unter dem Limit von 50 Euro die PIN verlangen, wenn die Zahl der aufeinanderfolgenden Transaktionen ohne Authentifizierung einen von der Bank festgelegten Schwellenwert überschreitet. Die europäische PSD2-Richtlinie schreibt diese regelmäßige Überprüfung vor, um das Risiko bei einem Kartendiebstahl zu begrenzen.
Dieser Mechanismus führt zu einer Situation, die viele Nutzer in Nizza als Fehlfunktion deuten. Wird eine kontaktlose Zahlung in einem Parkhaus oder Geschäft abgelehnt, bedeutet das nicht, dass das Terminal defekt ist: Das Terminal wendet die EMV-Sicherheitsregeln der kartenausgebenden Bank an.
Physische Karte und Mobile Wallet im Vergleich: Schutz vor Betrug
Physische kontaktlose Karten sind weiterhin anfällig für Skimming aus kurzer Entfernung, auch wenn das tatsächliche Risiko bei einer Reichweite von weniger als vier Zentimetern unter normalen Bedingungen gering ist. Schutzhüllen mit RFID-Schutz unterbinden die NFC-Kommunikation, wenn die Karte darin aufbewahrt wird.
Eine Mobile Wallet bietet eine zusätzliche Sicherheitsebene, die bei physischen Karten fehlt: Die Kartennummer wird niemals an das Terminal übermittelt. Stattdessen kommt bei jeder Transaktion ein einmaliges Token zum Einsatz. Werden die Daten des Terminals kompromittiert, sind die erfassten Informationen unbrauchbar.
- Physische kontaktlose Karte: Limit von 50 Euro, regelmäßige PIN-Abfrage, Übermittlung der Kartennummer an das Terminal
- Mobile Wallet (Smartphone oder Smartwatch): kein festes Limit für kontaktlose Zahlungen, biometrische Authentifizierung bei jeder Zahlung, Tokenisierung der Kartennummer
- Lignes-d’Azur-Fahrkarte: geschlossenes System, online oder an Automaten aufladbar, bei der Entwertung an Bord nicht direkt mit dem Bankkonto verknüpft
Kontaktloses Bezahlen im Nahverkehr von Nizza: Stand des Lignes-d’Azur-Netzes
Das Verkehrsnetz der Metropolregion Nizza hat nicht das Londoner Modell übernommen, bei dem eine herkömmliche Bankkarte im gesamten Netz als Fahrschein dient. Lignes d’Azur nutzt ein eigenes Kartensystem, ergänzt durch digitale Optionen, die je nach Betriebssystem des Smartphones variieren.
Unter Android ermöglicht die App, einen Fahrschein zu kaufen, zu speichern und direkt am Entwerter im Bus oder in der Straßenbahn zu entwerten. Auf dem iPhone ist die Integration teilweise umgesetzt: Die App dient zum Kauf und Aufladen, für die Entwertung wird jedoch weiterhin die kontaktlose Lignes-d’Azur-Karte benötigt.
Diese Unterschiede zwischen Android und iOS sind nicht nur in Nizza zu beobachten, fallen aber in einer Touristenstadt besonders ins Gewicht: Internationale Besucher, die häufig ein iPhone nutzen, erwarten einen einheitlichen Ablauf. Die kürzlich erfolgte Integration der Lignes-d’Azur-Karte in das iPhone-Wallet könnte diese Lücke verkleinern, die Einführung erfolgt jedoch schrittweise.
EMV-Terminals und lokaler Handel in Nizza: tatsächliche Verbreitung und Grenzen
Das zu 85 % aus europäischen Mitteln finanzierte Projekt CIEVP mit einem Gesamtvolumen von 117 384 Euro ermöglichte die Installation von 37 Stelen, 15 NFC-Tafeln und 19 Beacon-Sendern zwischen der Küste und dem Stadtzentrum. Diese Anlagen dienen nicht nur dem Bezahlen, sondern auch der touristischen Information und der Geolokalisierung von Dienstleistungen.
Für Händler in Nizza stellt sich nicht mehr die Frage, ob sie kontaktloses Bezahlen akzeptieren sollten, sondern welches Terminal das richtige ist. Moderne EMV-kompatible Terminals akzeptieren Visa- und Mastercard-Karten sowie Mobile Wallets über dasselbe NFC-Lesegerät. Die Anschaffungskosten und Bankgebühren sind für sehr kleine Geschäfte weiterhin die größten Hürden.
Der genaue Anteil kontaktloser Transaktionen im Einzelhandel von Nizza wird auf Stadtebene nicht veröffentlicht. Landesweit ist der Trend eindeutig: Die meisten Zahlungen im stationären Handel erfolgen inzwischen kontaktlos. Als historische Pilotstadt liegt Nizza bei der Verbreitung dieser Zahlungsart erwartungsgemäß im oberen Bereich – begünstigt durch den Zustrom von Touristen, die mit dieser Zahlungsmethode vertraut sind.
Kontaktloses Bezahlen in Nizza funktioniert, aber nicht überall auf dieselbe Weise. Das verwendete Medium, das jeweilige Verkehrsnetz und die Regeln der kartenausgebenden Bank führen dazu, dass ein scheinbar einfacher Vorgang ganz unterschiedliche Abläufe haben kann. Wer diese Unterschiede kennt, vermeidet unerwartete Ablehnungen und kann je nach Situation das passende Zahlungsmittel wählen.


